Move Brasil: Motorista de App ou Taxista com Nome Sujo Pode Comprar o Carro?
A Verdade que Ninguém Está Contando Direito
Você acorda às 5h da manhã, pega um carro que não é seu, trabalha 12 horas por dia, entrega mais da metade do que ganha para pagar o aluguel desse mesmo carro — e ainda assim seu nome está sujo.
Não por preguiça. Não por irresponsabilidade.
Por sobrevivência.
Agora o governo anuncia um programa de R$ 30 bilhões para você financiar um carro zero com juros baixos. E a primeira coisa que você pensa é: “Isso não é pra mim. Meu nome tá no SPC.”
Mas e se eu te disser que essa conclusão pode ser precipitada?
Neste artigo você vai entender exatamente o que o Move Brasil oferece, quem realmente pode acessar, o que acontece na prática com quem tem o nome sujo — e o que você pode fazer agora para aumentar suas chances antes que o prazo acabe.
O Programa que Todo Mundo Está Falando, mas Poucos Entenderam
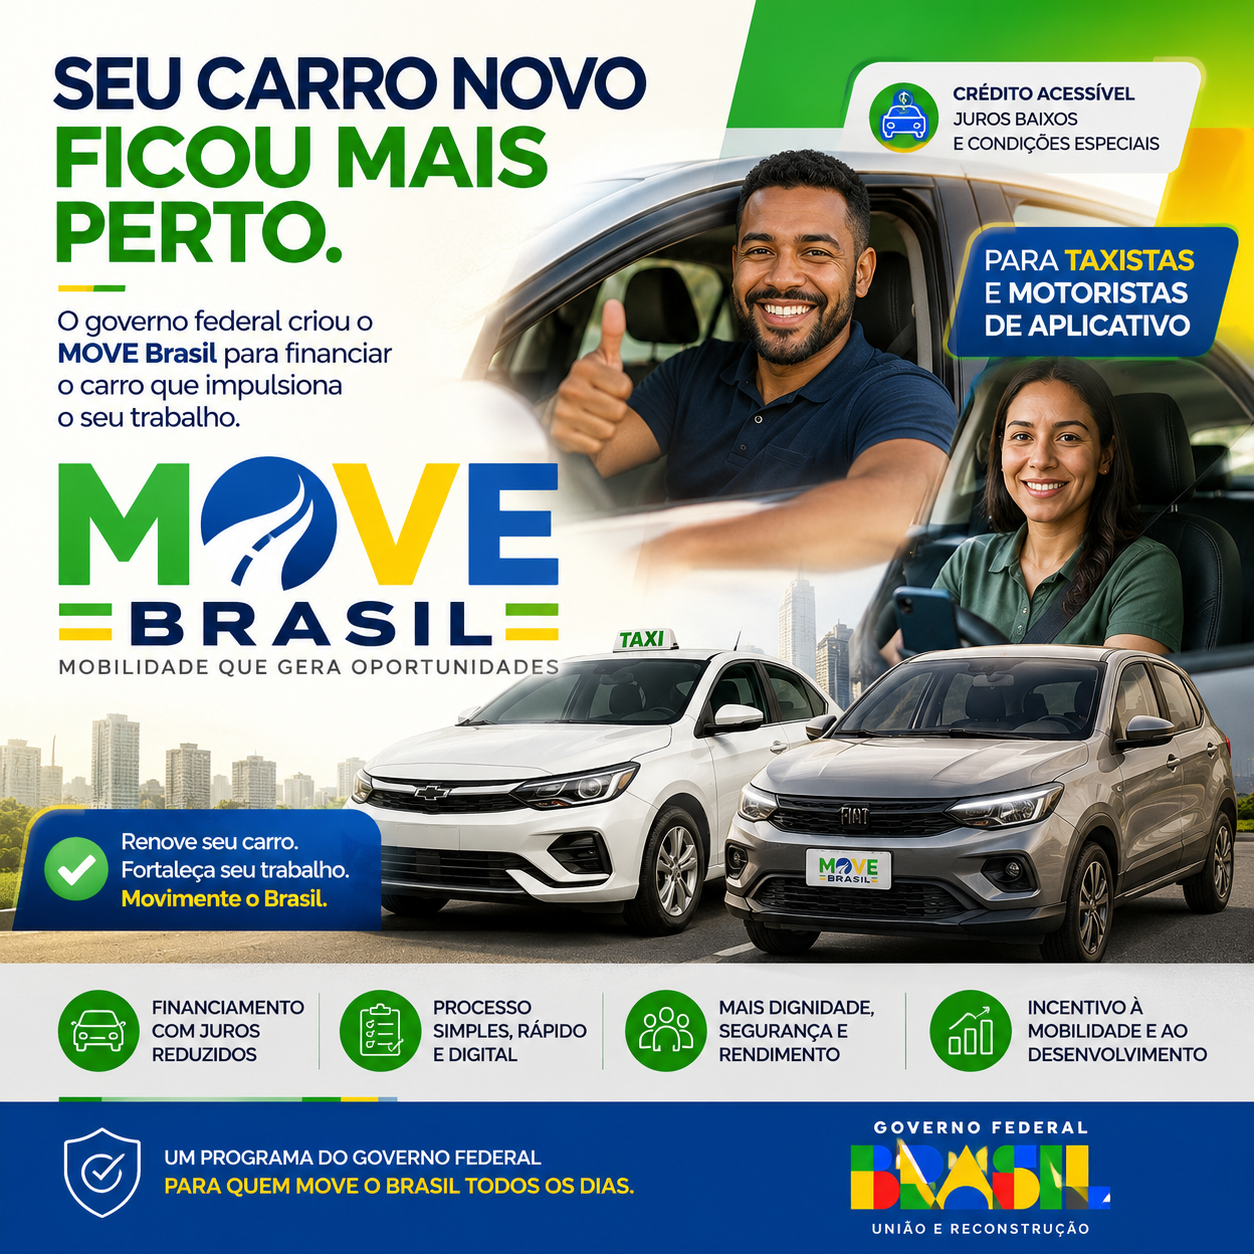
O Move Brasil Táxi e Aplicativos foi lançado em maio de 2026 pelo Governo Federal. Na teoria, é simples: o governo disponibiliza R$ 30 bilhões em crédito subsidiado para que motoristas de aplicativo e taxistas possam comprar carros zero quilômetro com juros muito abaixo do mercado.
A taxa anunciada é de 12,6% ao ano para motoristas homens e 11,6% para mulheres. Para quem não sabe o tamanho dessa diferença: o financiamento tradicional de veículos no mercado hoje ultrapassa os 26% ao ano. Ou seja, o programa oferece praticamente metade do custo do crédito convencional.
O prazo chega a 72 meses — seis anos para pagar. E os veículos financiados podem custar até R$ 150 mil, desde que sejam zero quilômetro e se enquadrem nos critérios de sustentabilidade do programa: flex, híbridos ou elétricos.
No papel, parece uma oportunidade real. Mas aí vem a pergunta que todo motorista endividado está fazendo.
E Quem Está com o Nome Sujo? Pode ou Não Pode?
Aqui mora a maior confusão sobre o programa — e também a maior esperança mal interpretada.
A resposta honesta é: pode tentar, mas não há garantia nenhuma.
O governo foi deliberadamente vago nesse ponto. Até o momento, as regras oficiais não exigem nome limpo para fazer o cadastro no programa. Qualquer motorista que cumpra os requisitos básicos pode se inscrever, mesmo com restrições no CPF.
Mas existe uma separação muito importante que precisa ficar clara:
Ser aprovado no programa é uma coisa. Ser aprovado no financiamento é outra completamente diferente.
O governo verifica se você é elegível ao programa — se tem o tempo de cadastro exigido, se fez as viagens mínimas, se é motorista de aplicativo ativo. Isso é feito automaticamente pelas plataformas, como a própria Uber, com base nos dados que elas já têm sobre você.
Mas quem decide se você vai ou não receber o dinheiro são os bancos. E banco não é governo. Banco quer saber do seu histórico, do seu score, das suas dívidas.
O Que os Bancos Vão Olhar
O programa foi desenhado para que os bancos comerciais assumam o risco de crédito. O BNDES entra como fonte dos recursos, mas quem efetivamente analisa o perfil de cada motorista são as instituições financeiras credenciadas.
E aqui está o ponto que os especialistas em crédito veicular já estão alertando: o perfil financeiro dos motoristas de aplicativo é historicamente delicado. Renda variável, sem contracheque fixo, exposição alta a dívidas — tudo isso pesa na análise.
A tendência indicada por quem conhece o mercado é que os bancos vão:
- Exigir uma entrada maior de quem tem histórico comprometido
- Solicitar a instalação de rastreador veicular como condição para aprovação
- Fazer uma análise mais detalhada da renda comprovada pelo aplicativo
- Considerar o score de crédito como fator determinante
O programa conta com um fundo de garantia — o FGI-PEAC do BNDES — que cobre até 80% do risco da operação em caso de calote. Esse é o ponto que pode fazer diferença para o motorista com nome sujo: o banco assume menos risco porque a maior parte do prejuízo seria coberta pelo fundo. Isso pode fazer com que alguns bancos aceitem perfis que normalmente recusariam.
Mas não é garantia. É possibilidade.
A Realidade de Quem Mais Precisaria do Programa
Existe uma ironia cruel no centro dessa história.
Os motoristas que mais precisam do programa — os que trabalham com carro alugado, que pagam R$ 2.500 ou R$ 3.000 por mês só para ter o veículo com que trabalham — são exatamente os que têm o maior risco de ficar de fora.
Porque quem está nessa situação, na maior parte dos casos, chegou lá justamente por dificuldade financeira. E dificuldade financeira costuma vir acompanhada de dívida, atraso e, consequentemente, nome negativado.
Um motorista que paga R$ 2.600 por mês de aluguel de carro e trabalha 12 horas por dia para fechar a conta não sobrou muito espaço para manter o score em dia. Essa é a realidade que o dado frio não mostra, mas que quem está na rua conhece bem.
Quem Tem Mais Chances Mesmo com Nome Sujo
Nem todo nome sujo é igual. E isso faz diferença na hora da análise bancária.
Perfis com mais chance de aprovação, mesmo negativados:
Motoristas com dívidas antigas que estão vencidas há muito tempo e estão em processo de baixa natural nos bureaus de crédito. Motoristas com um único débito isolado — uma conta de telefone, uma multa — e não um histórico de inadimplência constante. Profissionais com comprovação de renda consistente pelo extrato da plataforma de aplicativo, mostrando que a renda existe, mesmo que o histórico de crédito seja ruim. Quem tem algum bem para oferecer como garantia adicional, além do próprio veículo financiado.
Perfis com menor chance:
Motoristas com múltiplas dívidas ativas, ainda em cobrança. Quem tem score muito baixo em todos os bureaus. Quem tem histórico de financiamento de veículo não pago anteriormente — isso é o que os bancos olham com mais atenção nessa modalidade específica.
Os Requisitos Oficiais do Programa
Para sequer entrar na fila do Move Brasil, o motorista precisa cumprir critérios básicos:
Para motoristas de aplicativo: Ter cadastro ativo na mesma plataforma há pelo menos 12 meses e ter realizado no mínimo 100 viagens nesse período. A verificação é feita pela própria plataforma, de forma automática, quando você autoriza o compartilhamento dos dados no momento do cadastro.
Para taxistas: Ter licenças e registros ativos junto aos órgãos de trânsito competentes e estar regular perante a Receita Federal. A verificação é feita pela própria Receita com base em pedidos de isenção de IPI ou IOF para aquisição de veículo pela categoria.
Sobre renda mínima: Até o momento das regras publicadas, o governo não estabeleceu um valor mínimo de renda para participar. Mas isso não significa que o banco vai ignorar esse dado. A renda vai ser considerada na análise de crédito, mesmo que não esteja nos critérios de elegibilidade do programa.
Os Carros que Entram no Programa
Não é qualquer veículo. O financiamento vale apenas para:
Carros zero quilômetro — sem exceção para usados. Veículos com valor de até R$ 150 mil. Modelos com motor flex, híbrido ou elétrico — dentro do conceito de sustentabilidade do Programa Mover. Marcas habilitadas no programa: Volkswagen, Fiat, Renault, GM, Honda, Hyundai, Nissan, Peugeot, Toyota, BMW, BYD, GWM e outras que atendam aos critérios do Mover.
As montadoras participantes também são obrigadas a oferecer desconto mínimo de 5% sobre o valor de tabela para os veículos adquiridos dentro do programa.
Como Funciona o Processo na Prática
Passo 1 — Cadastro Acesse o portal oficial do governo com sua conta gov.br. Autorize o compartilhamento de dados para que o sistema verifique automaticamente se você cumpre os critérios de elegibilidade.
Passo 2 — Validação O sistema consulta a plataforma de aplicativo ou a Receita Federal. Em até 5 dias úteis, você recebe a resposta na sua caixa postal do gov.br — e muitas vezes também por WhatsApp — informando se está aprovado ou não para participar do programa.
Passo 3 — Ir ao banco A partir de 19 de junho de 2026, quem receber a aprovação de elegibilidade pode procurar as instituições financeiras credenciadas ao programa para solicitar o financiamento. É nesse momento que a análise de crédito acontece de verdade.
Passo 4 — Escolher o carro Com o crédito aprovado pelo banco, o motorista vai até uma concessionária credenciada e escolhe o veículo dentro das regras do programa.
O Que Fazer Agora se Você Está com o Nome Sujo
Se você leu até aqui e está com o nome negativado, a pergunta prática é: o que é possível fazer antes de ir ao banco?
Negocie as dívidas menores primeiro. Uma dívida de R$ 800 no SPC pode estar travando seu score tanto quanto uma de R$ 8.000. Quitá-la ou renegociá-la com prazo pode melhorar sua situação na análise.
Consulte seu CPF antes de se cadastrar. Saiba exatamente o que está no seu nome, com quais credores e quais valores. Chegar no banco sabendo o que existe no seu histórico é muito melhor do que ser surpreendido.
Organize o extrato da plataforma. O histórico de viagens e ganhos dentro do aplicativo é a maior prova de renda que você tem. Quanto mais organizado e consistente for esse histórico, mais argumento você tem na análise.
Não descarte o rastreador. Se o banco exigir um dispositivo de rastreamento como condição para aprovar o crédito, avalie com calma. Muitos motoristas rejeitam de imediato, mas esse pode ser exatamente o instrumento que vai garantir a aprovação para quem tem histórico comprometido.
Considere o valor da entrada. Se você tem alguma reserva — ou pode juntar nos próximos dias — uma entrada maior reduz o risco do banco e aumenta significativamente as chances de aprovação mesmo com nome sujo.
Vale a Pena Tentar?
Se você cumpre os requisitos de tempo e número de viagens, a resposta é sim — vale a pena tentar. O cadastro é gratuito, feito online, e não compromete nada. Você não perde nada por tentar.
O que não vale é nutrir uma expectativa irreal de que o nome sujo não vai pesar nada. Vai pesar. A pergunta é quanto vai pesar no seu caso específico, com a sua dívida, com o banco que você vai buscar, com a entrada que você consegue oferecer.
O programa é real. O recurso existe. A taxa é muito melhor do que o mercado oferece. Mas o crédito, no final, ainda passa pela mesa de um gerente de banco que vai olhar seu CPF com a mesma lupa de sempre.
A diferença é que agora tem um fundo do governo cobrindo 80% do risco dele. E isso, na prática, muda o jogo para muita gente que antes sequer seria recebida.
Considerações Finais
O Move Brasil chegou num momento em que muitos motoristas estão presos num ciclo difícil de quebrar: trabalham com carro alugado, gastam uma fortuna por mês, sobra pouco, não conseguem guardar, não conseguem financiar, continuam alugando.
O programa não resolve esse ciclo automaticamente. Mas abre uma janela — talvez a maior dos últimos anos — para quem conseguir se encaixar nas condições.
Se o seu nome está sujo, não desista antes de tentar. Mas vá preparado, com os olhos abertos e sem romantizar o que ainda depende do banco.
O cadastro começa agora. O financiamento, a partir de 19 de junho. O tempo para se preparar é hoje.
Artigo produzido com base nas informações oficiais divulgadas pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) e pelo Ministério da Fazenda em maio de 2026.