

Reforma tributária 2026: CBS e IBS — o que muda para sua empresa
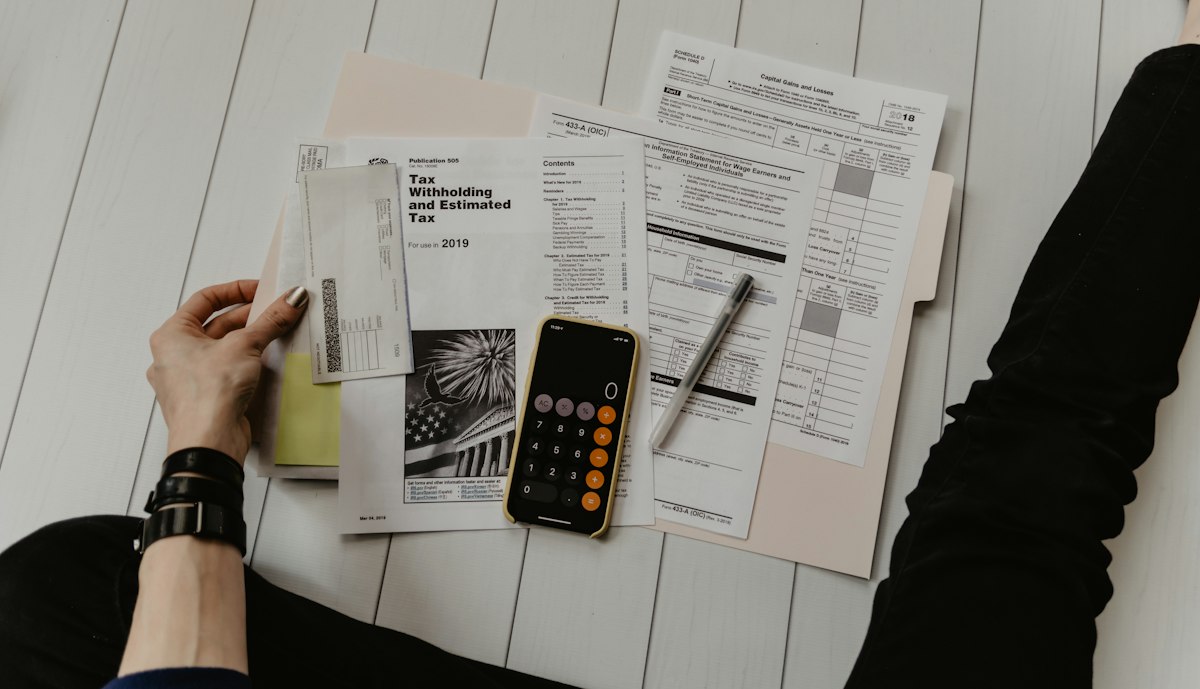
A Reforma Tributária começou a mudar a rotina das empresas brasileiras em 2026 — de forma silenciosa, mas concreta. Desde janeiro, a maioria das empresas passou a emitir notas fiscais com destaque dos novos impostos CBS (Contribuição sobre Bens e Serviços) e IBS (Imposto sobre Bens e Serviços). Por enquanto, ainda é fase de testes: os valores são registrados mas não cobrados efetivamente. A cobrança real começa em 2027. Mas a preparação precisa acontecer agora — e quem não se adaptar vai pagar o preço.
O que muda: PIS, Cofins, ICMS, ISS e IPI são substituídos por CBS e IBS
2026: fase de testes — emissão de NF com destaque simbólico (CBS 0,9% + IBS 0,1%)
2027: cobrança efetiva da CBS começa
2029: IBS começa transição; ICMS e ISS extintos em 2033
Alíquota total estimada: CBS 8,8% + IBS 17,7% = ~26,5% (IVA dual)
O que é a reforma tributária
A Reforma Tributária aprovada pelo Congresso Nacional representa a maior mudança no sistema tributário brasileiro desde a Constituição de 1988. Seu objetivo central é simplificar o modelo de tributação sobre o consumo — hoje um dos mais complexos e onerosos do mundo — substituindo cinco tributos distintos por um sistema de IVA (Imposto sobre Valor Agregado) dual, composto pela CBS e pelo IBS.
Os cinco tributos que serão extintos ao longo da transição são: PIS (Programa de Integração Social), Cofins (Contribuição para o Financiamento da Seguridade Social) e IPI (Imposto sobre Produtos Industrializados) — todos federais —, além do ICMS (Imposto sobre Circulação de Mercadorias e Serviços), estadual, e do ISS (Imposto sobre Serviços), municipal.
Além do IVA dual, a reforma cria o Imposto Seletivo (IS), que incidirá sobre produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente — como cigarros, bebidas alcoólicas e veículos poluentes. O Imposto Seletivo começa a ser cobrado já em 2027, junto com a CBS.
O que é a CBS
A CBS (Contribuição sobre Bens e Serviços) substitui o PIS, a Cofins e parcialmente o IPI. É um tributo federal, administrado pela Receita Federal, com alíquota padrão de 8,8%. Assim como o IVA europeu, a CBS é um imposto não cumulativo — ou seja, o imposto pago nas etapas anteriores da cadeia produtiva pode ser creditado, evitando o efeito cascata que existe hoje no PIS/Cofins.
Para as empresas, a CBS simplifica o cálculo tributário federal: em vez de lidar com PIS (alíquota de 1,65% no lucro real) e Cofins (7,6% no lucro real) com regras de não-cumulatividade complexas, haverá apenas a CBS com uma alíquota uniforme e um sistema de crédito mais claro.
Empresas do Simples Nacional terão regras específicas de transição para a CBS, com alíquotas diferenciadas. A legislação prevê que microempresas e empresas de pequeno porte mantenham tratamento favorecido no novo sistema.
O que é o IBS
O IBS (Imposto sobre Bens e Serviços) substitui o ICMS e o ISS — os dois impostos subnacionais sobre consumo que hoje são a maior fonte de complexidade tributária para as empresas. O ICMS, cobrado pelos estados, tem 27 legislações diferentes (uma por estado), alíquotas entre 7% e 25%, e uma quantidade de regimes especiais que exige times inteiros de especialistas fiscais para gerenciar. O ISS, municipal, tem regras em mais de 5.000 municípios brasileiros.
O IBS unifica essas regras em um único imposto com legislação nacional, mas com receita distribuída entre estados e municípios conforme o princípio do destino — ou seja, o imposto vai para o estado e o município onde o produto ou serviço é consumido, não onde é produzido. Isso elimina a chamada “guerra fiscal” entre estados que hoje oferecem benefícios de ICMS para atrair empresas.
A alíquota padrão do IBS será de 17,7%, mas estados e municípios terão autonomia para ajustar suas parcelas dentro de limites definidos. A transição começa em 2029 e a extinção total do ICMS e do ISS ocorre em 2033.
O que muda em 2026 para sua empresa
Em 2026, a principal obrigação das empresas é garantir que seus sistemas de emissão de documentos fiscais eletrônicos estejam atualizados para incluir os campos de CBS e IBS nas notas fiscais. A Receita Federal publicou notas técnicas (NF-e NT 2025.001 e correlatas) com as especificações técnicas exigidas.
As alíquotas aplicadas em 2026 são simbólicas: CBS a 0,9% e IBS a 0,1%, mas os valores são compensados com o que a empresa deve de PIS/Cofins no mesmo período — ou seja, não há custo adicional. A fase é de testes operacionais para garantir que todos os sistemas estejam funcionando corretamente antes da cobrança efetiva começar.
Empresas que ainda não atualizaram seus sistemas de ERP ou softwares de emissão de nota fiscal precisam fazer isso com urgência. A Receita Federal tem fiscalizado o cumprimento dessa obrigação e pode autar empresas que emitirem notas sem o destaque dos novos tributos.
Linha do tempo: 2026 a 2033
2026: fase de testes. Emissão de NF com destaque simbólico de CBS (0,9%) e IBS (0,1%), compensados com PIS/Cofins. Nenhum custo adicional para as empresas, mas obrigação de adequar sistemas.
2027: início da cobrança efetiva da CBS e do Imposto Seletivo. O PIS e a Cofins começam a ser reduzidos proporcionalmente.
2028: alíquotas de CBS e IS consolidadas; PIS e Cofins definitivamente extintos.
2029–2032: transição gradual do IBS, com redução progressiva do ICMS e do ISS.
2033: extinção total do ICMS e do ISS. Apenas CBS e IBS vigentes.
Impacto no setor imobiliário
O setor imobiliário tem regras específicas na reforma tributária. Incorporadoras e construtoras, que hoje operam sob o regime do RET (Regime Especial Tributário), precisarão se adaptar ao novo sistema quando a cobrança efetiva começar.
Uma das mudanças mais relevantes é a possibilidade de creditamento do CBS e do IBS pago na cadeia de construção — insumos, serviços de engenharia, materiais. Hoje, parte dos tributos pagos nas etapas anteriores não pode ser recuperada pelas construtoras, gerando acumulação de custo tributário. Com o IVA dual, o sistema de crédito promete eliminar parte dessa ineficiência.
Para o comprador de imóvel, o impacto final dependerá de como as construtoras repassarão (ou não) as mudanças de custo tributário para o preço final. A expectativa do governo é que a reforma reduza o custo Brasil e, com isso, contribua para alguma redução nos preços dos imóveis novos no médio prazo — mas esse efeito é de longo prazo e depende de como o setor absorverá a transição.
Como se preparar agora
O primeiro passo é verificar se o software de emissão de nota fiscal da sua empresa está homologado para emitir documentos com o destaque de CBS e IBS. Fornecedores de ERP como TOTVS, SAP, Omie e Conta Azul já disponibilizaram atualizações — entre em contato com seu fornecedor para confirmar.
O segundo passo é treinar a equipe financeira e contábil. A reforma tributária introduz conceitos novos — crédito do IBS, Imposto Seletivo, destino como critério de tributação — que precisam ser compreendidos para que a empresa gerencie corretamente suas obrigações fiscais quando a cobrança efetiva começar.
O terceiro passo é contratar ou consultar um contador especializado em reforma tributária. As nuances do novo sistema — especialmente para empresas do Simples Nacional, prestadoras de serviços e construtoras — exigem orientação especializada para garantir que a empresa não pague mais do que deve nem fique em débito com o Fisco.
IPTU 2026 São Paulo: o que mudou e como calcular
IR sobre aluguel: como declarar em 2026
Tarifa de 25% dos EUA: o que muda para negócios
Perguntas Frequentes
A reforma tributária vai aumentar meus impostos?
A proposta do governo é que a carga tributária total sobre consumo permaneça neutra — ou seja, o que as empresas e consumidores pagavam antes continuarão pagando, só que de forma mais simples. Na prática, empresas que hoje se beneficiam de regimes especiais de ICMS ou de créditos específicos de PIS/Cofins podem ter variação no impacto. Consulte um contador para calcular o efeito específico para o seu negócio.
Empresas do Simples Nacional também precisam se adaptar?
Sim. Empresas do Simples Nacional também precisam emitir notas fiscais com o destaque de CBS e IBS em 2026. As alíquotas efetivas para o Simples serão definidas por legislação específica, mas a obrigação de adequar os sistemas de emissão de documentos fiscais é universal.
O que é o Imposto Seletivo?
O Imposto Seletivo (IS) é um tributo que incidirá sobre produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente — cigarros, bebidas alcoólicas, veículos com alto índice de emissão, jogos e apostas. Começa a ser cobrado em 2027 junto com a CBS. Serve como instrumento de política pública para desestimular o consumo de bens danosos.
Quando o ICMS vai acabar?
O ICMS será extinto em 2033, ao final do período de transição de sete anos. De 2029 a 2032, haverá redução gradual do ICMS concomitante com o aumento do IBS. A extinção total ocorre em 1º de janeiro de 2033.
